


El overtrading o sobrecomercialización ocurre cuando una empresa acelera sus ventas por encima de la capacidad de su capital de trabajo, provocando una asfixia financiera en medio del aparente éxito comercial.


Cuando los plazos de pago otorgados a los clientes son más largos que los compromisos contratados con proveedores, la liquidez se agota aceleradamente.
Para mantener la estabilidad financiera, las organizaciones requieren mecanismos de control en tesorería y tecnología de gestión capaces de alinear el ritmo de ventas con la capacidad real del flujo de caja.
Para comprender cómo la tecnología previene el agotamiento del capital de trabajo, la siguiente tabla resume los principales frentes de control operativo:
| Problemática Operativa | Solución Estratégica con Intelisis |
| Agotamiento de caja por crecimiento rápido: Desfase entre el cobro de facturas a clientes y el pago inmediato a proveedores. | Proyección automatizada de flujo de caja: Monitoreo en tiempo real de entradas y salidas para evitar déficit de tesorería. |
| Inmovilización de capital en inventarios: Compras excesivas de materia prima para responder a picos de demanda no planificados. | Integración de compras, ventas y cuentas por cobrar: Control centralizado para alinear las adquisiciones con la recuperación real de cartera. |
El objetivo de este artículo es analizar los riesgos del overtrading en etapas de aceleración comercial, identificar las señales tempranas de iliquidez y proporcionar una metodología práctica para calcular el Ciclo de Conversión de Efectivo sin comprometer la operación del negocio.
¿Por qué el overtrading pone en riesgo a empresas con ventas récord?
Aumentar la facturación no equivale a incrementar la liquidez disponible en cuenta bancaria. Cuando una empresa experimenta un crecimiento exponencial en pedidos, necesita financiar de manera anticipada los costos directos de producción y distribución.
Si la organización carece de liquidez propia o de líneas de crédito suficientes para cubrir el periodo de producción y cobro, el incremento en ventas se convierte en una trampa de liquidez.
Crecer sin el capital de trabajo suficiente transforma el éxito comercial en un colapso de tesorería.
¿Qué señales permiten detectar el overtrading a tiempo?

Identificar la sobrecomercialización antes de que genere un bache de caja crítico requiere monitorear indicadores clave dentro de los estados financieros operacionales. Las señales más frecuentes de que las ventas están superando la capacidad financiera del negocio incluyen:
- Aumento constante en cuentas por cobrar: El saldo pendiente de cobro crece a una tasa significativamente mayor que el porcentaje de ventas netas.
- Dependencia severa del crédito con proveedores: Retraso recurrente en los pagos al canal de suministro y agotamiento de los días de crédito otorgados.
- Incremento en el endeudamiento de corto plazo: Recurrencia a créditos bancarios revolventes o factoraje financiero únicamente para cubrir la nómina y gastos corrientes.
- Reducción del margen de maniobra en caja: Niveles de efectivo en bancos cercanos a cero a pesar de reportar utilidades contables récord en el estado de resultados.
- Deterioro en la rotación de inventarios: Acumulación de inventario de baja rotación o sobrecompra de insumos motivada por descuentos por volumen sin planificación.
¿Cómo calcular el Ciclo de Conversión de Efectivo para proteger la caja?
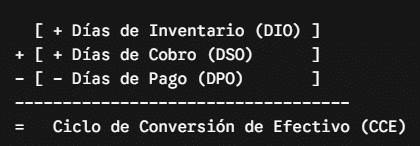
El Ciclo de Conversión de Efectivo (CCE) mide el tiempo exacto que transcurre desde que la empresa invierte un peso en materia prima u operaciones hasta que ese dinero regresa a la cuenta bancaria en forma de cobro. Controlar esta variable es esencial para evitar el overtrading.
CCE=DIO+DSO-DPO
Donde:
- DIO (Days Inventory Outstanding): Días promedio que el inventario permanece en almacén antes de venderse.
- DSO (Days Sales Outstanding): Días promedio que tarda la empresa en cobrar a sus clientes.
- DPO (Days Payables Outstanding): Días promedio que la empresa tarda en pagar a sus proveedores.

- Paso 1: Determinar el DIO. Calcular las existencias promedio de inventario divididas entre el costo de ventas y multiplicadas por 365 días.
- Paso 2: Determinar el DSO. Dividir el saldo promedio de cuentas por cobrar entre las ventas totales a crédito y multiplicar por 365 días.
- Paso 3: Determinar el DPO. Dividir las cuentas por pagar promedio entre el costo de compras a crédito y multiplicar por 365 días.
- Paso 4: Consolidar el indicador. Restar el DPO a la suma de DIO y DSO. Si el resultado es un número elevado de días, la empresa requiere financiar un periodo prolongado con capital propio o deuda.
Un Ciclo de Conversión de Efectivo optimizado disminuye la necesidad de financiamiento externo durante las etapas de alto crecimiento.
¿Cómo evita un ERP la falta de liquidez en tesorería?

Un sistema ERP centralizado proporciona a la dirección financiera visibilidad en tiempo real para calibrar la aceleración comercial con la capacidad operativa de la empresa.
En lugar de evaluar la liquidez mediante reportes contables extemporáneos, la tecnología integra la facturación, los compromisos de cobro y los programas de pago en una sola plataforma.
A través de la automatización, un ERP emite alertas operativas cuando el saldo de cuentas por cobrar supera los límites de crédito autorizados por cliente o cuando los días de cobro proyectados amenazan la tesorería.
Además, al enlazar el módulo de ventas con el de compras (MRP), el sistema impide la emisión de órdenes de compra masivas si estas rebasan el presupuesto de caja disponible para los siguientes periodos.
La automatización de tesorería en el ERP bloquea la sobrecomercialización al condicionar las operaciones comerciales a la liquidez real.
Preguntas Frecuentes (FAQs)
La insolvencia es un problema estructural donde los pasivos superan a los activos. La iliquidez por overtrading es un descalce operativo: la empresa es rentable, pero su efectivo está inmovilizado en cuentas por cobrar e inventario.
Otorgar créditos laxos para inflar el volumen de ventas acelera el overtrading, ya que eleva inmediatamente los costos de producción mientras posterga el retorno de efectivo, asfixiando la tesorería.
El ERP cruza en tiempo real las facturas por cobrar, las órdenes de compra y los gastos fijos, generando proyecciones precisas de efectivo a 30, 60 y 90 días para anticipar faltantes de liquidez.
Conclusión
Sostener la aceleración comercial de una empresa requiere coordinar el crecimiento en ventas con la capacidad real de tesorería.
El fenómeno del overtrading demuestra que incrementar el volumen de facturación sin un control estricto sobre el Ciclo de Conversión de Efectivo, las políticas de crédito y los días de inventario compromete severamente la liquidez y la supervivencia de organizaciones rentables.
Intelisis ERP 7000 actúa como el núcleo de gestión financiera que equilibra la expansión comercial con la protección de la caja. A través de sus módulos integrados de Tesorería, Cuentas por Cobrar y Compras, el sistema centraliza la facturación, monitorea los saldos pendientes de cobro y genera proyecciones de flujo de efectivo automatizadas para evitar faltantes de capital de trabajo.
Contáctenos y proteja la liquidez de su empresa durante su fase de crecimiento con Intelisis ERP 7000.
Le invitamos a seguir nuestras redes sociales y a sintonizar nuestro podcast Conecta con Intelisis para mantenerse al día con las últimas tendencias en tecnología empresarial y finanzas corporativas.
Si le gustó este artículo, quizás también le interese:
Criterios financieros para elegir un ERP en el sector de construcción
Caso de Éxito Grupo Telecontroles: Eficiencia industrial con Intelisis ERP
¿Es la trazabilidad financiera el factor clave para atraer inversión inmobiliaria?
